

Las exigencias del Sindicato de Inquilinas a examen: qué ocurre en Europa cuando se aplican sus medidas
- Contrastamos las cuatro grandes demandas de la acampada en la Puerta del Sol con la evidencia de ciudades como Berlín, París, Estocolmo, Nueva York o Viena
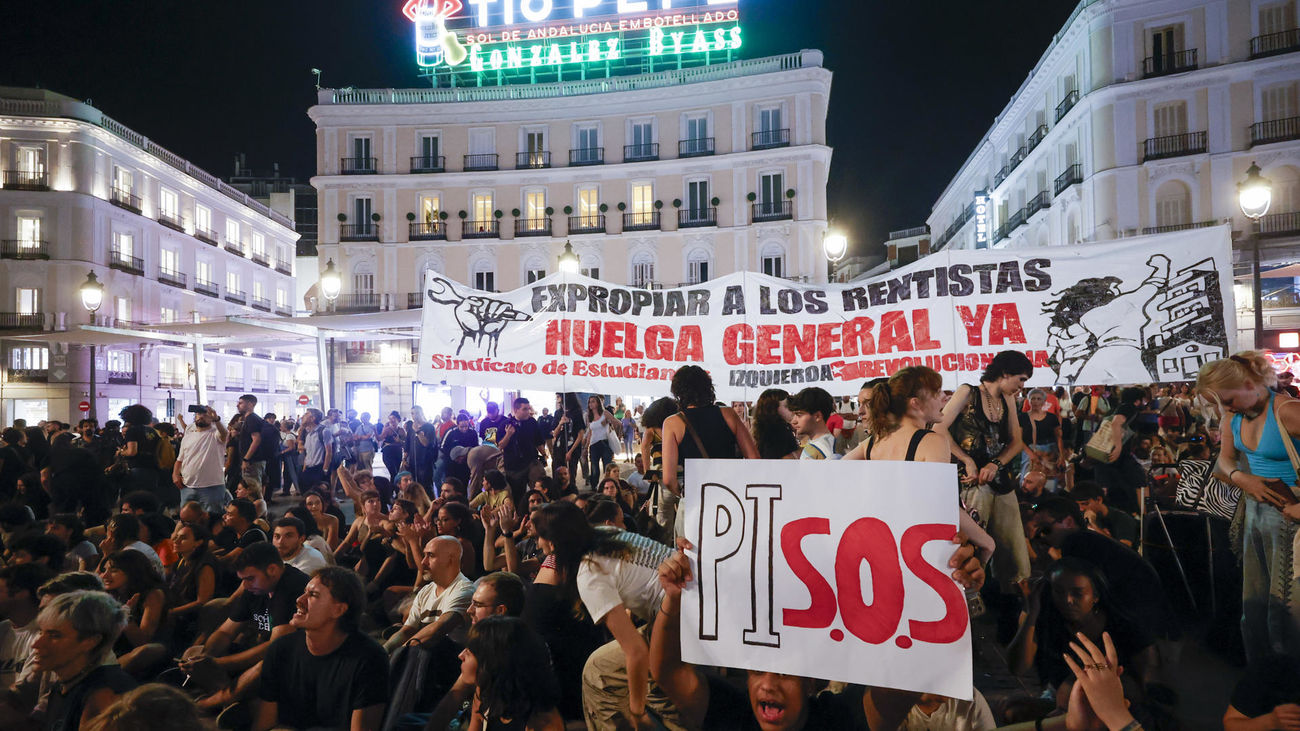
Controlar los alquileres, impedir los desahucios sin alternativa habitacional, limitar los pisos turísticos y ampliar el parque público de vivienda. Son algunas de las principales reivindicaciones planteadas por el Sindicato de Inquilinas en la acampada de la Puerta del Sol. Pero ninguna de estas políticas es nueva. Otros países y grandes ciudades llevan años aplicando fórmulas similares. La pregunta es qué ha ocurrido después.
La cuestión, por tanto, no es únicamente si las políticas pueden aliviar el problema de quienes ya están dentro del mercado. La pregunta es qué ocurrió después: qué efecto tuvieron sobre los precios, qué sucedió con la oferta disponible y qué consecuencias no previstas aparecieron.
Los resultados no son homogéneos.
Cientos de personas acampan en Sol por la vivienda: "O cae el rentismo, o cae el Gobierno"
En algunos casos las medidas han conseguido contener determinados precios. En otros han aparecido problemas de oferta, largas listas de espera, mercados paralelos o dificultades de acceso para quienes buscan vivienda por primera vez.
La experiencia internacional no ofrece una receta única, pero sí permite comprobar qué ocurre cuando cada una de estas políticas se lleva a la práctica.
Analizamos la repercusión que han tenido estas medidas aplicadas en países de nuestro entorno.
El control de los alquileres: cuando bajar el precio puede reducir la oferta
La primera reivindicación plantea una reducción drástica de los alquileres y su vinculación a los ingresos medios.
Berlín ofrece uno de los experimentos más contundentes.
En 2020 entró en vigor el denominado Mietendeckel, que congeló y limitó los alquileres de buena parte de las viviendas construidas antes de 2014. El objetivo era contener la escalada de precios y proteger a los inquilinos frente al encarecimiento de la vivienda.
El efecto sobre los alquileres regulados fue inmediato: durante el periodo de aplicación, los precios de las viviendas afectadas crecieron mucho menos que en otras grandes ciudades alemanas. Pero el otro lado de la política apareció en la oferta.
Un estudio del Instituto ifo estimó que el número de anuncios de viviendas en alquiler en Berlín llegó a reducirse hasta un 60% después de la introducción del control. Al mismo tiempo, los precios del alquiler de las viviendas que quedaron fuera de la regulación crecieron más que en otras grandes ciudades alemanas.
El resultado fue, por tanto, un mercado dividido en dos: quienes ya tenían un alquiler regulado obtenían protección, mientras que quienes buscaban vivienda se enfrentaban a una oferta más escasa con precios más altos.
Madrid sale a la calle por la vivienda y exige al Gobierno el "decreto Maricarmen"
El Tribunal Constitucional Federal alemán anuló posteriormente el Mietendeckel, pero por una cuestión competencial: consideró que Berlín no tenía competencias para establecer aquella regulación porque la materia correspondía al legislador federal.
La experiencia de Berlín deja así una primera advertencia. La medida protege de forma inmediata a los inquilinos que ya poseen un contrato en vigor, pero puede provocar que los propietarios retiren sus viviendas del mercado, contrayendo la oferta disponible para quienes buscan vivienda.
París: un modelo menos radical, con resultados más complejos
Francia ofrece un escenario diferente. París aplica un sistema de alquiler de referencia que limita el precio que puede cobrarse en función de la zona, el tipo de vivienda y sus características.
Los resultados son menos contundentes que en Berlín.
Sumar volverá a "plantarse" en el Consejo de Ministro si el decreto de vivienda no responde a sus exigencias
Pero el cumplimiento sigue siendo un problema. Según el INSEE, en 2022 aproximadamente uno de cada cinco inquilinos que se mudaban o renovaban contrato pagaba un alquiler superior al límite establecido.
La experiencia francesa introduce una cuestión que suele quedar fuera del debate político: regular el precio no elimina la necesidad de controlar el cumplimiento de la norma.
En otras palabras, el resultado depende tanto del límite establecido como de la capacidad administrativa para hacerlo cumplir.
Estocolmo: alquileres protegidos, pero una larga espera
Por su parte, el modelo de Suecia (Estocolmo) plantea la lección del impacto a largo plazo. Con un sistema de rentas negociadas colectivamente entre el Sindicato de Inquilinos y las patronales inmobiliarias desde hace décadas, los precios de los pisos en el centro urbano se mantienen en niveles asequibles. Sin embargo, el estancamiento de la oferta ha creado un muro de entrada para las jóvenes generaciones.
En 2023, la persona que consiguió una vivienda de alquiler ordinaria a través de la agencia pública de vivienda había estado registrada, de media, 9 años.
Hay estudios que señalan además tiempos superiores en determinadas zonas centrales; por ejemplo, un estudio sitúa la espera media para determinadas viviendas céntricas en 14,8 años y llega a 21 años para determinadas categorías.
Proteger al inquilino frente al desahucio: ¿qué ocurre con el riesgo del propietario?
La segunda reivindicación plantea la prohibición efectiva de todos los desahucios cuando no exista una alternativa habitacional.
La lógica social es evidente: evitar que una familia pierda su vivienda y termine en una situación de exclusión residencial.
Pero existe una segunda cuestión: quién asume el riesgo económico cuando el propietario no puede recuperar la vivienda o cobrar la renta.
Francia ofrece un ejemplo especialmente claro.
El país mantiene desde hace décadas la llamada trêve hivernale: entre el 1 de noviembre y el 31 de marzo no puede ejecutarse, con carácter general, el desalojo de un inquilino que no disponga de una solución de realojo adecuada. Existen excepciones y la tramitación judicial puede continuar durante ese periodo.
La medida proporciona una protección temporal muy fuerte al inquilino. Pero no elimina la deuda ni resuelve por sí misma el problema de fondo: el propietario puede iniciar el procedimiento y, en determinados casos, tendrá que esperar hasta que termine la moratoria para recuperar la vivienda.
Esto modifica además los incentivos del mercado.
Cuando aumenta el riesgo de impago o de recuperación tardía de la vivienda, los propietarios pueden reaccionar endureciendo los criterios de acceso: exigir mayores ingresos, garantías adicionales o seguros de impago.
El resultado puede ser paradójico: una medida diseñada para proteger a los inquilinos más vulnerables puede hacer que precisamente esos hogares tengan más dificultades para superar los filtros de entrada al alquiler privado.
Algo similar ha ocurrido en Alemania. Allí, se permite a los tribunales suspender indefinidamente la orden de lanzamiento cuando el inquilino sea una persona mayor, enferma o con menores a su cargo, obligando a las autoridades municipales a mediar o asumir la deuda.
Esta elevada protección en la fase de ejecución ha derivado en la exigencia casi universal del informe de solvencia crediticia, nóminas consolidadas de larga duración y depósitos de fianza equivalentes a tres meses netos, lo que dificulta significativamente el acceso a la vivienda a trabajadores con contratos temporales o migrantes recién llegados.
Por su parte, la experiencia acumulada en España con las moratorias extraordinarias vigentes desde 2020 para hogares vulnerables sin alternativa habitacional muestra un patrón similar. La incertidumbre en los plazos judiciales de recuperación del inmueble ha acelerado la exigencia de seguros de impago de alquiler y ha derivado parte del parque privado hacia modalidades de menor riesgo normativo, como el alquiler por habitaciones o el uso turístico.
El Observatorio Español del Seguro de Alquiler (OESA) y compañías mediadoras especializadas como Arrenta constatan en sus informes anuales un "auténtico boom" en estas pólizas.
Dependiendo de la zona geográfica, entre el 30% y el 40% de los nuevos contratos de alquiler residencial tradicional que se firman ya incluyen un seguro de impago o un estudio previo de viabilidad financiera del inquilino. Las aseguradoras rechazan automáticamente perfiles cuya renta suponga más del 35% de sus ingresos netos, lo que actúa como el filtro mencionado.
El cierre de los pisos turísticos: no significa automáticamente que aparezcan en el alquiler residencial
La eliminación de viviendas de alquiler turístico (VUT) y la restricción de las modalidades de alquiler de temporada o flex/co-living constituyen uno de los pilares centrales de las demandas del movimiento inquilino.
Sostienen que la devolución de estos inmuebles al mercado residencial incrementaría la oferta y forzaría una bajada de los precios. Sin embargo, la evidencia observada en ciudades que han ejecutado prohibiciones severas muestra que el número de viviendas que abandona el mercado turístico no coincide necesariamente con el número de viviendas que termina convirtiéndose en alquiler residencial asequible.
Nueva York es uno de los ejemplos.
La ciudad ya prohibía desde hace décadas alquilar un apartamento completo durante menos de 30 días en determinadas condiciones. La Ley Local 18, aplicada desde 2023, creó además un sistema de registro y verificación que obliga a las plataformas a comprobar que los alquileres turísticos cumplen la normativa. Los alquileres de corta duración solo pueden realizarse legalmente bajo condiciones muy restrictivas, entre ellas que el anfitrión permanezca en la vivienda y que no haya más de dos huéspedes.
La ciudad sostiene que el objetivo es proteger el parque residencial y evitar que viviendas destinadas a residentes se conviertan en alojamientos turísticos ilegales. De hecho, Nueva York estima que en 2018 podía haber hasta 18.000 unidades de vivienda permanente utilizadas como alquiler turístico ilegal.
Conclusiones del contraste internacional
Pero existe una diferencia importante entre eliminar alquileres turísticos y solucionar la crisis residencial.
Si una vivienda deja de utilizarse para turistas, solo aumentará la oferta residencial si realmente vuelve al mercado residencial. Puede convertirse en vivienda habitual del propietario, permanecer vacía, venderse o utilizarse de otra forma.
La regulación, por tanto, puede reducir la presión turística sobre determinadas zonas sin que eso implique automáticamente una caída equivalente de los alquileres. Los análisis de la plataforma inmobiliaria StreetEasy constataron que esta trasvase de oferta no contuvo los precios. El alquiler residencial medio continuó marcando máximos históricos.
Ámsterdam: restricciones cada vez mayores, pero la vivienda sigue siendo el problema
Ámsterdam ofrece otro experimento.
La ciudad limita el alquiler turístico de viviendas a un máximo general de 30 noches al año y, desde abril de 2026, ha reducido ese límite a 15 noches en determinadas zonas del centro y De Pijp.
Y el proceso no se ha detenido. En septiembre de 2026, el Ayuntamiento anunció su intención de extender el límite de 15 noches a otro barrio después de constatar una elevada presión turística.
El dato es relevante porque demuestra que estas políticas sí pueden tener un objetivo concreto: reducir la presión del turismo sobre determinados barrios.
Pero una restricción al alquiler turístico no crea por sí misma nuevas viviendas, lo que mantiene, a causa de la alta demanda, los precios altos y las dificultades de acceso.
La experiencia de Ámsterdam vuelve a llevar al mismo punto: si el problema fundamental es que existe más demanda que oferta residencial, sacar viviendas del mercado turístico solo resuelve una parte del problema.
El efecto final dependerá de cuántas de esas viviendas vuelvan efectivamente al mercado residencial y de cuánto aumente simultáneamente la oferta.
Expropiar viviendas de grandes tenedores: Berlín frente al modelo de Viena
La cuarta reivindicación es probablemente la de mayor intervención sobre la propiedad privada: sancionar y expropiar el uso de viviendas pertenecientes a grandes tenedores para destinarlas a alquiler público asequible.
También existe un precedente reciente en Berlín.
En 2021, los ciudadanos de la ciudad votaron a favor de una iniciativa para que las grandes empresas privadas con más de 3.000 viviendas pudieran ser objeto de una transferencia de sus activos al sector público. El resultado oficial fue un 57,6% de votos favorables entre los participantes.
Pero una cosa es aprobar políticamente una iniciativa y otra ejecutarla.
| Enclave / Modelo | Estrategia Planteada | Consecuencia Financiera y Realidad | Diagnóstico |
|---|---|---|---|
| Berlín Alemania (Referéndum 2021) | Expropiación forzosa indemnizada de >240.000 pisos a fondos con más de 3.000 unidades. | Alto coste. La estimación oficial sitúa la compensación entre 28.800 y 36.000 millones de euros, además de otros costes. | Inviabilidad económica |
| Viena Austria (Modelo Social) | Construcción y conservación de parque público propio permanente durante más de 100 años. | El 60% de la población vive en vivienda pública o cooperativa. El municipio modera el mercado por competencia directa. | Éxito de asequibilidad |
| España Contexto Comparado | Propuesta de expropiación de uso a grandes tenedores frente a un parque social del 1,5%. | Brecha frente a Europa (media del 9% de parque público y 30% en Países Bajos), con elevada litigiosidad jurídica. | Déficit de parque público |
La propia documentación oficial de Berlín calculó una compensación de aproximadamente 28.800 a 36.000 millones de euros para unas 243.000 viviendas, además de otros costes asociados.
La experiencia alemana muestra así la dimensión económica de una política de expropiación de gran escala: no se trata únicamente de decidir quién es propietario de las viviendas, sino de determinar cuánto cuesta la operación, cómo se financia y quién asume posteriormente la gestión y mantenimiento del parque.
Viena: el resultado no se construyó expropiando, sino acumulando vivienda pública durante décadas
El caso de Viena es especialmente interesante porque muestra que existe otra forma de intervenir directamente sobre el mercado: construir y mantener durante décadas un parque público y cooperativo de gran tamaño.
La ciudad dispone actualmente de unos 220.000 pisos municipales y otros 200.000 de cooperativas, según sus propios datos.
Más del 60% de los habitantes de Viena viven en viviendas municipales o subvencionadas, según el Ayuntamiento.
La diferencia respecto a una política de expropiación puntual es fundamental.
Viena no ha creado su parque público de vivienda de la noche a la mañana. Se trata de un modelo acumulado durante décadas, con financiación pública y mecanismos específicos de promoción de vivienda subvencionada.
El resultado es que la Administración dispone de un volumen de viviendas suficientemente grande como para influir sobre el conjunto del mercado.
Pero precisamente por eso la comparación con España tiene una consecuencia importante.
España parte de una posición completamente diferente. La Comisión Europea sitúa el parque de vivienda social español en torno al 1,5%-1,7% del stock, frente a un promedio europeo de aproximadamente el 6%-7%.
La OCDE también sitúa a España entre los países con menor proporción de vivienda social, mientras que Austria y Países Bajos se encuentran entre los países con mayores parques de vivienda social.
Por tanto, el modelo vienés demuestra que un gran parque público puede convertirse en una herramienta estructural para contener el coste de la vivienda.
Pero también demuestra algo menos evidente: ese resultado exige décadas de acumulación de vivienda pública y una estructura financiera estable.
No es una medida de emergencia.
El problema que aparece detrás de todas las medidas: la ofertaLas cuatro propuestas planteadas en la Puerta del Sol tienen objetivos diferentes, pero las experiencias internacionales terminan llevando a una misma cuestión: cuántas viviendas existen y quién está dispuesto a ponerlas en el mercado.
Controlar el alquiler puede reducir el precio de determinados contratos, pero Berlín mostró que también puede reducir la oferta disponible y limitar el acceso a nuevos inquilinos.

Los grandes fondos venden sus pisos de alquiler en España ante la creciente regulación del mercado
Proteger frente al desahucio puede evitar situaciones de exclusión, pero también desplaza el riesgo económico y puede endurecer las condiciones con los que los propietarios seleccionan a los inquilinos.
Limitar los pisos turísticos puede recuperar viviendas para el uso residencial, pero lo harían de manera residual y solo si esas viviendas terminan efectivamente en ese mercado.
Y aumentar el parque público puede generar una alternativa al mercado privado, pero requiere una inversión sostenida durante años. No es una solución de hoy para mañana.
La propia OCDE ha señalado que el mercado español presenta un problema estructural de oferta: entre 2022 y 2024 se emitieron unas 345.000 licencias de construcción mientras se crearon aproximadamente 604.000 hogares. El Banco de España ha estimado además un déficit acumulado de vivienda de alrededor de 600.000 unidades para el periodo 2022-2025.
Ese desequilibrio ayuda a explicar por qué las medidas que actúan exclusivamente sobre el precio o sobre la demanda pueden tener efectos limitados si no se acompañan de un aumento suficiente de la oferta.

